ATLAS Ouvrir dans l'atlas →

ExerciceMaths Sup – MPSI, chapitre 21 — Dénombrement et probabilités · Inégalités probabilistes et loi faible des grands nombres

Exercice 99

Démonstration

L'inégalité de Cantelli. Soit XX une variable aléatoire réelle et a>0a > 0.

1. Montrer que, pour tout réel t⩾0t \geqslant 0, P(X−E(X)⩾a)⩽t2+V(X)(a+t)2\mathrm{P}\big(X - \mathrm{E}(X) \geqslant a\big) \leqslant \dfrac{t^{2} + \mathrm{V}(X)}{(a + t)^{2}}. On pourra appliquer l'inégalité de Markov à la variable (X−E(X)+t)2\big(X - \mathrm{E}(X) + t\big)^{2}.

2. En choisissant bien tt, en déduire que P(X−E(X)⩾a)⩽V(X)V(X)+a2\mathrm{P}\big(X - \mathrm{E}(X) \geqslant a\big) \leqslant \dfrac{\mathrm{V}(X)}{\mathrm{V}(X) + a^{2}}.

3. En déduire que P(∣X−E(X)∣⩾a)⩽2V(X)V(X)+a2\mathrm{P}\big(|X - \mathrm{E}(X)| \geqslant a\big) \leqslant \dfrac{2\mathrm{V}(X)}{\mathrm{V}(X) + a^{2}}, et comparer avec l'inégalité de Bienaymé-Tchebychev selon les valeurs de aa.

Corrigé

On note V=V(X)V = \mathrm{V}(X) et Y=X−E(X)Y = X - \mathrm{E}(X), variable centrée de variance VV.

1. Soit t⩾0t \geqslant 0. Comme a+t>0a + t > 0, si Y⩾aY \geqslant a, alors Y+t⩾a+t>0Y + t \geqslant a + t > 0, et donc (Y+t)2⩾(a+t)2(Y + t)^{2} \geqslant (a + t)^{2}. Par croissance, puis par l'inégalité de Markov (théorème 14) appliquée à la variable positive (Y+t)2(Y + t)^{2}, P(Y⩾a)⩽P((Y+t)2⩾(a+t)2)⩽E((Y+t)2)(a+t)2.\mathrm{P}(Y \geqslant a) \leqslant \mathrm{P}\big((Y + t)^{2} \geqslant (a + t)^{2}\big) \leqslant \frac{\mathrm{E}\big((Y + t)^{2}\big)}{(a + t)^{2}}. Par linéarité, E((Y+t)2)=E(Y2)+2t E(Y)+t2=V+t2\mathrm{E}\big((Y + t)^{2}\big) = \mathrm{E}(Y^{2}) + 2t\,\mathrm{E}(Y) + t^{2} = V + t^{2}, d'où P(X−E(X)⩾a)⩽t2+V(a+t)2pour tout t⩾0\boxed{\mathrm{P}\big(X - \mathrm{E}(X) \geqslant a\big) \leqslant \frac{t^{2} + V}{(a + t)^{2}} \quad\text{pour tout } t \geqslant 0}

2. On minimise g(t)=t2+V(a+t)2g(t) = \frac{t^{2} + V}{(a + t)^{2}} sur ℝ+\mathbb{R}_{+}. Le calcul de la dérivée donne g′(t)=2t(a+t)−2(t2+V)(a+t)3=2(at−V)(a+t)3,g'(t) = \frac{2t(a + t) - 2(t^{2} + V)}{(a + t)^{3}} = \frac{2(at - V)}{(a + t)^{3}}, du signe de at−Vat - V : gg décroît sur [0 ,Va]\big[0\,,\frac{V}{a}\big] et croît ensuite, et son minimum est atteint en t=Vat = \frac{V}{a}. En ce point, g(Va)=V2a2+V(a+Va)2=V(V+a2)/a2(a2+V)2/a2,d’ouˋP(X−E(X)⩾a)⩽VV+a2g\Big(\frac{V}{a}\Big) = \frac{\frac{V^{2}}{a^{2}} + V}{\big(a + \frac{V}{a}\big)^{2}} = \frac{V(V + a^{2})/a^{2}}{(a^{2} + V)^{2}/a^{2}}, \qquad\text{d'où}\qquad \boxed{\mathrm{P}\big(X - \mathrm{E}(X) \geqslant a\big) \leqslant \frac{V}{V + a^{2}}} Cette inégalité unilatérale est optimale : la variable qui vaut aa avec la probabilité VV+a2\frac{V}{V + a^{2}} et −Va-\frac{V}{a} avec la probabilité a2V+a2\frac{a^{2}}{V + a^{2}} est centrée, de variance a2V+V2V+a2=V\frac{a^{2}V + V^{2}}{V + a^{2}} = V, et réalise l'égalité ✓.

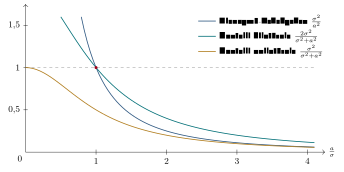
3. La variable −X-X a pour variance VV (théorème 11 (ii)), et la question 2, appliquée à −X-X, donne P(X−E(X)⩽−a)=P(−X−E(−X)⩾a)⩽VV+a2.\mathrm{P}\big(X - \mathrm{E}(X) \leqslant -a\big) = \mathrm{P}\big(-X - \mathrm{E}(-X) \geqslant a\big) \leqslant \frac{V}{V + a^{2}}. L'événement (∣X−E(X)∣⩾a)\big(|X - \mathrm{E}(X)| \geqslant a\big) est la réunion de (X−E(X)⩾a)\big(X - \mathrm{E}(X) \geqslant a\big) et de (X−E(X)⩽−a)\big(X - \mathrm{E}(X) \leqslant -a\big), et la sous-additivité (proposition 7 (iv)) donne P(∣X−E(X)∣⩾a)⩽2VV+a2\boxed{\mathrm{P}\big(|X - \mathrm{E}(X)| \geqslant a\big) \leqslant \frac{2V}{V + a^{2}}} Comparons avec la borne Va2\frac{V}{a^{2}} de Bienaymé-Tchebychev, lorsque V>0V > 0 : 2VV+a2<Va2  ⟺  2a2<V+a2  ⟺  a2<V.\frac{2V}{V + a^{2}} < \frac{V}{a^{2}} \iff 2a^{2} < V + a^{2} \iff a^{2} < V. La nouvelle borne n'est donc meilleure que si a<σ(X)a < \sigma(X). Mais alors Va2>1\frac{V}{a^{2}} > 1 et 2VV+a2>1\frac{2V}{V + a^{2}} > 1 : les deux majorations sont sans intérêt, puisqu'une probabilité est toujours au plus 11. La version bilatérale n'améliore jamais utilement l'inégalité de Bienaymé-Tchebychev. L'intérêt de l'inégalité de Cantelli est la version unilatérale : pour a=σ(X)a = \sigma(X), elle donne 12\frac{1}{2} là où Bienaymé-Tchebychev ne donne que 11, et pour a=2σ(X)a = 2\sigma(X), elle donne 15\frac{1}{5} au lieu de 14\frac{1}{4}.

Figure

Les trois majorants sont tracés en fonction de aσ\frac{a}{\sigma}. Les courbes de Bienaymé-Tchebychev, en bleu, et de Cantelli bilatérale, en bleu pétrole, se coupent au point rouge, d'ordonnée 11 : la seconde n'est en dessous de la première que là où toutes deux dépassent 11. La borne unilatérale, en ocre, est partout la plus petite et reste inférieure à 11.

Piège. L'erreur la plus répandue est de comparer des bornes qui ne majorent pas la même probabilité : la borne de Cantelli unilatérale porte sur un seul côté de l'écart, et doit être doublée, comme à la question 3, pour être comparée honnêtement à Bienaymé-Tchebychev.

Ouvrir dans l'atlas interactif →