ATLAS
Ouvrir dans l'atlas →
ExerciceMaths expertes, chapitre 9 — Chaînes de Markov · Calcul de distributions
Exercice 8
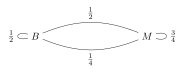
On considère que la météo varie entre deux états beau et mauvais temps. Après un jour de beau temps, on a une chance sur deux que le temps change le jour suivant et le mauvais temps a trois fois plus de chance de durer d’un jour au jour suivant.
1. Pourquoi peut-on dire que la situation peut être modélisée par une chaîne de Markov ?
2. Donner sa matrice de transition.
Corrigé
1. Le temps d'un jour ne dépend que de celui de la veille, et les règles données ne dépendent pas de la date.
2. Depuis le beau temps. « Une chance sur deux que le temps change » signifie , donc .
Depuis le mauvais temps. « Le mauvais temps a trois fois plus de chance de durer » signifie . Comme la somme vaut :